
05
2018.06
“双报”红利爆发!ARB类药物又一产品过一致性评价!
发布者:药春秋公众号浏览次数:453
6月4日,浙江华海药业的缬沙坦片以“新化药注册分类4类”获CFDA批准上市,视为通过一致性评价,成为该品首个通过一致性评价的产品。
缬沙坦属于血管紧张素II受体拮抗剂类降压药(ARB),通过拮抗血管紧张素II的AT1受体而发挥扩张血管和降低血压的作用。
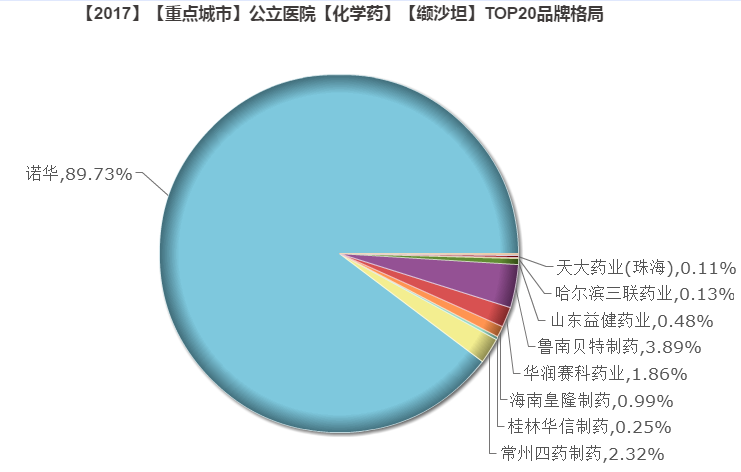
ARB类药物是高血压疾病的一线用药,其中市场TOP3品种是缬沙坦、氯沙坦、厄贝沙坦,分别占“肾素-血管紧张素系统”类别的15.4%、10.97%、10.83%市场份额。
缬沙坦
缬沙坦原研企业是诺华,拥有胶囊和片剂两种剂型,国产缬沙坦制剂有胶囊、分散片、片剂三种剂型。缬沙坦胶囊国产批文有13个,10家生产企业;分散片国产批文有6个,5家生产企业;片剂国产批文有4个,2家生产企业。
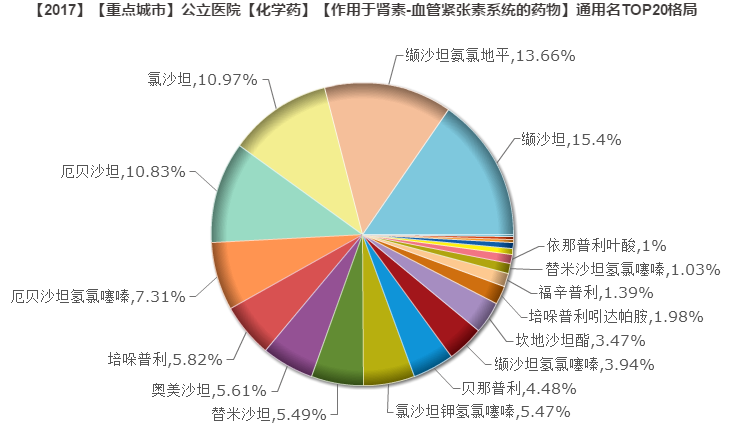
据重点城市公立医院实际数据,2017年前三季度缬沙坦销售2.48亿元,其中胶囊占据94.2%市场份额,分散片占据5.7%市场份额,普通片剂份额极少。
原研地产化的北京诺华占据89.73%绝对市场,其余国产企业份额细小零散。
一致性评价进展
缬沙坦胶囊属于289目录品种,须在2018年底前完成一致性评价工作。目前暂无企业申请一致性评价,只有乐普恒久远药业在开展BE试验,进度稍稍领先。
缬沙坦分散片属于改剂型品种,尚无公开的一致性评价信息。
缬沙坦片剂生产厂家有北京诺华和常州四药。
华海通过“美国上市但未在中国上市、使用境外数据(包括BE数据)按新注册分类4类”申报,获得优先审评资格,如今已获批上市,一跃成为该品种首个通过一致性评价企业。
虽然现在的缬沙坦片国内市场规模很小,但随着一致性评价的推进,分散片和胶囊企业和的若在这场评价竞争中败下阵来,则很有可能把原有的市场让给缬沙坦片剂。
华海在这场一致性评价竞赛中表现相当出色,其主要策略是“先通过申报美国ANDA获批,再走优先审评通道进入国内市场”,实现弯道超车。在其他沙坦类药物中,华海已拿下数个通过一致性评价的桂冠。
氯沙坦
氯沙坦原研企业是默沙东。国产制剂有片剂和胶囊,片剂国产批文有7个,5家生产企业;胶囊国产批文有5个,3家生产企业。
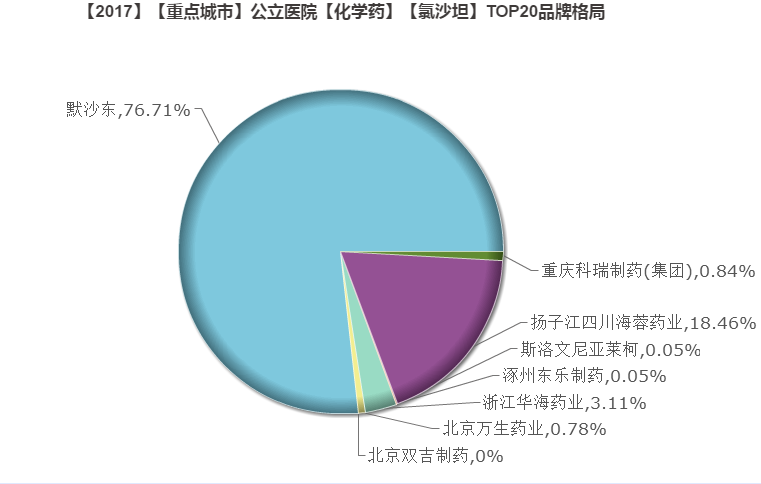
据重点城市公立医院实际数据,2017年前三季度氯沙坦销售1.76亿元,片剂占99%的份额,胶囊占1%不到。
原研默沙东占据76.71%的大市场份额,扬子江和华海排在第二三位,分别占18.46%和3.11%。
一致性评价进展
华海的氯沙坦钾片(50mg,100mg)出现于第一批通过一致性评价品种中,是海外上市转报国内的品种。虽然氯沙坦钾片不属于289目录品种,由于华海的品种首先通过一致性评价,该品种也进入一致性评价时限3年的倒计时。
上海诺华的氯沙坦片已经完成BE试验,扬子江的BE试验正在招募状态。
厄贝沙坦
厄贝沙坦原研企业是赛诺菲。国产制剂有片剂、胶囊和分散片,片剂国产批文有12个,9家生产企业;胶囊剂国产批文有6个,5家生产企业;分散片国产批文有4个,3家生产企业。
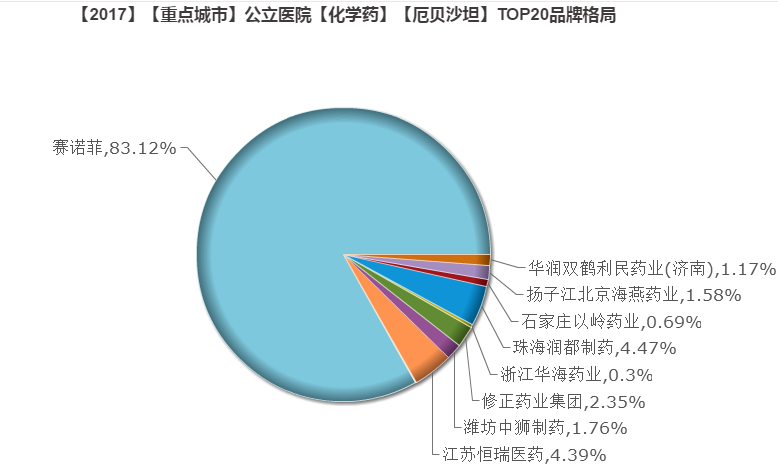
据重点城市公立医院实际数据,2017年前三季度厄贝沙坦销售1.74亿元,片剂占95.5%的份额,胶囊占4.5%不到。
原研赛诺菲占据83.12%的大市场份额,珠海润都和江苏恒瑞排在第二三位,分别占4.47%和4.39%。
浙江华海和海正辉瑞虽然市场份额不到1%,却以“美国上市转国内申报”的优势,同时成为第一批通过一致性评价的产品。
恒瑞和扬子江已提交一致性评价申请。恒瑞进度领先到达“已完成审评”状态,极有可能成为第三家通过一致性评价的企业;扬子江仍在“待审评”状态。
浙江天宇的BE试验已完成,深圳海滨等3家企业BE试验进行中。
整体来看,血管紧张素受体拮抗剂是降血压用药的主打药物,市场趋近成熟平稳,主要由原研药占据主导地位。随着一致性评价的优惠政策逐步推出,通过一致性评价的企业有望能扩大市场份额。
华海药业不仅是一致性评价的最大赢家,还是海外上市品种转报国内最多的企业。对于国内外皆上市的厂家来说,“双报”视同通过仿制药一致性评价的药品品种,社会保障部门将在医保支付方面予以适当支持,医疗机构应优先采购并在临床中优先选用,政策红利可期。